Domain kreditsicherheit.de kaufen?
Wir ziehen mit dem Projekt
kreditsicherheit.de um.
Sind Sie am Kauf der Domain
kreditsicherheit.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kreditsicherheit.de kaufen?
Wie hoch ist der Zinssatz für Immobilien?
Der Zinssatz für Immobilien kann je nach verschiedenen Faktoren variieren, wie z.B. dem aktuellen Marktzins, der Bonität des Kreditnehmers, der Laufzeit des Kredits und dem gewählten Kreditinstitut. In der Regel liegen die Zinssätze für Immobilienkredite derzeit in Deutschland zwischen 1,0% und 2,5%. Es ist ratsam, verschiedene Angebote zu vergleichen, um den besten Zinssatz für sich zu finden. Zudem können auch staatliche Förderprogramme oder Sonderkonditionen bei bestimmten Banken den Zinssatz beeinflussen. Es ist daher empfehlenswert, sich von einem Finanzexperten beraten zu lassen, um die individuell besten Konditionen zu erhalten. **
Wie beeinflussen persönliche Kreditwürdigkeit und Bonität die Chancen auf eine erfolgreiche Kreditvergabe?
Die persönliche Kreditwürdigkeit und Bonität sind entscheidende Faktoren für die Kreditvergabe. Je besser diese sind, desto höher sind die Chancen auf eine erfolgreiche Kreditvergabe. Eine schlechte Kreditwürdigkeit kann zu höheren Zinsen oder sogar zur Ablehnung des Kreditantrags führen. **

Ähnliche Suchbegriffe für Immobilien
Top-Angebote
Produkte zum Begriff Immobilien:
-
Investitionsrechnung für Immobilien, Fachbücher von Stefan KofnerDas Fachbuch "Investitionsrechnung für Immobilien" von Stefan Kofner bietet eine umfassende Analyse und methodische Unterstützung für die Entscheidungsfindung im Bereich Immobilieninvestitionen. Es behandelt die verschiedenen Faktoren, die die Rendite von Immobilien beeinflussen, wie Leerstand, Mieteinnahmen, Zinsen und Instandhaltungskosten. Die Leserinnen und Leser lernen, wie sie Cashflow-Modelle erstellen und analysieren, Kapitalwerte und interne Zinsfüsse berechnen sowie vollständige Finanzpläne aufstellen. Die 6. Auflage enthält aktualisierte Informationen zur Immobilienbesteuerung, mietrechtlichen Rahmenbedingungen und Fallstudien, die an die aktuellen Baupreise und Zinsen angepasst sind. Zudem werden Themen wie energetische Modernisierungen, Denkmalsanierungen und sozialer Wohnungsbau behandelt. Die digitale Ergänzung auf myBook+ ermöglicht den Zugriff auf zusätzliche Materialien und ein E-Book, das direkt im Browser gelesen werden kann.59,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Spezialwissen Umsatzsteuer - Immobilien, Fachbücher von Ralf SikorskiDas Umsatzsteuerrecht hat angehende Steuerspezialisten in finanzwirtschaftlichen Berufen schon immer vor hohe Prüfungshürden gestellt. Auch in der Praxis bleiben die Wege durch die komplexen Umsatzsteuerregelungen mit vielseitigen Fallstricken gespickt. Einen an spezifischen Gestaltungsfragen rund um die Immobilie im Umsatzsteuerrecht ausgerichteten Leitfaden bietet Ihnen dieser Band. Mit vielen Fallbeispielen stellt er die typischen Anwendungs- und Beratungssituationen dieses bedeutenden steuerlichen Arbeitsfeldes zusammen: - Der Immobilienbesitzer als Unternehmer - Der Vorsteuerabzug im Umsatzsteuerrecht - Vermietung und Verpachtung von Grundstücken - Anschaffung und Veräusserung von Grundstücken - Die Berichtigung des Vorsteuerabzugs aufgrund geänderter Verhältnisse - Der Übergang der Steuerschuldnerschaft Das Lehr- und Praxisbuch ist die perfekte Ergänzung zu den weiteren Bänden des bewährten Lehrwerks zur Umsatzsteuer von Ralf Sikorski.58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was für Auswirkungen hat die Schufa auf die Bonität und die Kreditwürdigkeit von Verbrauchern?
Die Schufa beeinflusst die Bonität und Kreditwürdigkeit von Verbrauchern, da sie Informationen über deren Zahlungshistorie sammelt und speichert. Negative Einträge wie Zahlungsausfälle können sich negativ auf die Bonität auswirken und die Chancen auf die Genehmigung von Krediten verringern. Ein positiver Schufa-Score hingegen kann die Kreditwürdigkeit erhöhen und bessere Konditionen bei der Kreditaufnahme ermöglichen. **
-
Welche Arten von Sicherheiten können bei der Kreditvergabe verwendet werden und wie unterscheiden sie sich in den Bereichen Bankwesen, Immobilien und Handel?
Bei der Kreditvergabe im Bankwesen können Sicherheiten wie Bargeld, Wertpapiere oder Bürgschaften verwendet werden, um das Risiko für die Bank zu verringern. Im Immobilienbereich können Grundstücke, Gebäude oder Hypotheken als Sicherheiten dienen, da sie einen materiellen Wert haben und im Falle eines Zahlungsausfalls verkauft werden können. Im Handel können Lagerbestände, Forderungen oder Warenlager als Sicherheiten dienen, um die Kreditwürdigkeit des Unternehmens zu stärken und die Finanzierung zu erleichtern. Die Art der Sicherheiten und deren Akzeptanz hängt von der Risikobereitschaft der Kreditgeber und den rechtlichen Rahmenbedingungen ab. **
-
Welche Arten von Sicherheiten können bei der Kreditvergabe verwendet werden, und wie unterscheiden sie sich in den Bereichen Bankwesen, Immobilien und Unternehmensfinanzierung?
Bei der Kreditvergabe im Bankwesen können Sicherheiten wie Bargeld, Wertpapiere oder Bürgschaften verwendet werden, um das Risiko für die Bank zu verringern. Im Bereich der Immobilienfinanzierung dienen die Immobilie selbst und Grundpfandrechte wie Hypotheken als Sicherheiten, um das Risiko des Kreditgebers zu minimieren. In der Unternehmensfinanzierung können Sicherheiten wie Unternehmensanteile, Forderungen oder Betriebsmittel als Sicherheiten dienen, um Kredite zu erhalten. Die Art der Sicherheiten und ihre Bewertung können je nach Bereich und Kreditgeber variieren, aber ihr Zweck bleibt gleich: das Risiko für den Kreditgeber zu mindern. **
-
Welche Arten von Sicherheiten können bei der Kreditvergabe verwendet werden und wie unterscheiden sie sich in den Bereichen Bankwesen, Immobilien und Investitionen?
Bei der Kreditvergabe im Bankwesen können Sicherheiten wie Bargeld, Wertpapiere oder Bürgschaften verwendet werden, um das Risiko für die Bank zu verringern. Im Immobilienbereich können Grundstücke, Gebäude oder Hypotheken als Sicherheiten dienen, um die Rückzahlung des Kredits abzusichern. Bei Investitionen können Sicherheiten wie Aktien, Anleihen oder andere Vermögenswerte verwendet werden, um das Risiko für den Kreditgeber zu minimieren. Die Art der Sicherheiten und deren Wert können je nach Bereich und Risikoprofil des Kredits variieren. **
Welche Arten von Sicherheiten können bei der Kreditvergabe verwendet werden und wie unterscheiden sie sich in den Bereichen Bankwesen, Immobilien und Handel?
Bei der Kreditvergabe im Bankwesen können Sicherheiten in Form von Bargeld, Wertpapieren oder anderen liquiden Vermögenswerten hinterlegt werden, um das Risiko für die Bank zu verringern. Im Immobilienbereich können Sicherheiten in Form von Grundstücken, Gebäuden oder anderen Immobilien verwendet werden, die als Pfand dienen, falls der Kreditnehmer seinen Verpflichtungen nicht nachkommt. Im Handel können Sicherheiten in Form von Warenlagerbeständen, Forderungen oder anderen Vermögenswerten eingesetzt werden, um die Kreditwürdigkeit des Unternehmens zu stärken und den Kredit zu sichern. In allen Bereichen dienen Sicherheiten dazu, das Risiko für den Kreditgeber zu minimieren und die Wahrscheinlichkeit eines Kreditausfalls zu verringern. **
Welche Arten von Sicherheiten können bei der Kreditvergabe verwendet werden und wie unterscheiden sie sich in den Bereichen Bankwesen, Immobilien und Handel?
Bei der Kreditvergabe im Bankwesen können Sicherheiten wie Bargeld, Wertpapiere oder Bürgschaften verwendet werden, um das Risiko für die Bank zu verringern. Im Immobilienbereich können Grundstücke, Gebäude oder Hypotheken als Sicherheiten dienen, da sie einen materiellen Wert haben und im Falle eines Zahlungsausfalls verkauft werden können. Im Handel können Lagerbestände, Forderungen oder Warenlager als Sicherheiten dienen, um die Kreditwürdigkeit des Unternehmens zu stärken und die Finanzierung zu erleichtern. In allen Bereichen ist es wichtig, dass die Sicherheiten einen ausreichenden Wert haben, um im Falle eines Zahlungsausfalls den Kreditgeber zu schützen. **
Top-Angebote
Produkte zum Begriff Immobilien:
-
Vermögensaufbau mit Immobilien - Das Praxisbuch: Wie Sie Wohnimmobilien kaufen, vermieten und mit Cashflow, Tilgung und Wertsteigerung VermögenVermögensaufbau Mit Immobilien - Das Praxisbuch: Wie Sie Wohnimmobilien Kaufen, Vermieten Und Mit Cashflow, Tilgung Und Wertsteigerung Vermögen Aufbauen - Inkl. Checklisten, Stresstests Uvm. Von Clemens Zielinski, Onix Media, 978-3-7576-5894-6,...17,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Privat Immobilien verkaufen, Fachbücher von Raimund, WurzelSo finden Sie den richtigen Preis. So bieten Sie Ihre Immobilie wirkungsvoll an. Was Interessenten fragen. Intelligent verhandeln und erfolgreich abschliessen. Banken und Immobilienverkauf. Der Notartermin als krönender Abschluss.37,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Investitionsrechnung für Immobilien, Fachbücher von Stefan KofnerDas Fachbuch "Investitionsrechnung für Immobilien" von Stefan Kofner bietet eine umfassende Analyse und methodische Unterstützung für die Entscheidungsfindung im Bereich Immobilieninvestitionen. Es behandelt die verschiedenen Faktoren, die die Rendite von Immobilien beeinflussen, wie Leerstand, Mieteinnahmen, Zinsen und Instandhaltungskosten. Die Leserinnen und Leser lernen, wie sie Cashflow-Modelle erstellen und analysieren, Kapitalwerte und interne Zinsfüsse berechnen sowie vollständige Finanzpläne aufstellen. Die 6. Auflage enthält aktualisierte Informationen zur Immobilienbesteuerung, mietrechtlichen Rahmenbedingungen und Fallstudien, die an die aktuellen Baupreise und Zinsen angepasst sind. Zudem werden Themen wie energetische Modernisierungen, Denkmalsanierungen und sozialer Wohnungsbau behandelt. Die digitale Ergänzung auf myBook+ ermöglicht den Zugriff auf zusätzliche Materialien und ein E-Book, das direkt im Browser gelesen werden kann.59,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Spezialwissen Umsatzsteuer - Immobilien, Fachbücher von Ralf SikorskiDas Umsatzsteuerrecht hat angehende Steuerspezialisten in finanzwirtschaftlichen Berufen schon immer vor hohe Prüfungshürden gestellt. Auch in der Praxis bleiben die Wege durch die komplexen Umsatzsteuerregelungen mit vielseitigen Fallstricken gespickt. Einen an spezifischen Gestaltungsfragen rund um die Immobilie im Umsatzsteuerrecht ausgerichteten Leitfaden bietet Ihnen dieser Band. Mit vielen Fallbeispielen stellt er die typischen Anwendungs- und Beratungssituationen dieses bedeutenden steuerlichen Arbeitsfeldes zusammen: - Der Immobilienbesitzer als Unternehmer - Der Vorsteuerabzug im Umsatzsteuerrecht - Vermietung und Verpachtung von Grundstücken - Anschaffung und Veräusserung von Grundstücken - Die Berichtigung des Vorsteuerabzugs aufgrund geänderter Verhältnisse - Der Übergang der Steuerschuldnerschaft Das Lehr- und Praxisbuch ist die perfekte Ergänzung zu den weiteren Bänden des bewährten Lehrwerks zur Umsatzsteuer von Ralf Sikorski.58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie hoch ist der Zinssatz für Immobilien?
Der Zinssatz für Immobilien kann je nach verschiedenen Faktoren variieren, wie z.B. dem aktuellen Marktzins, der Bonität des Kreditnehmers, der Laufzeit des Kredits und dem gewählten Kreditinstitut. In der Regel liegen die Zinssätze für Immobilienkredite derzeit in Deutschland zwischen 1,0% und 2,5%. Es ist ratsam, verschiedene Angebote zu vergleichen, um den besten Zinssatz für sich zu finden. Zudem können auch staatliche Förderprogramme oder Sonderkonditionen bei bestimmten Banken den Zinssatz beeinflussen. Es ist daher empfehlenswert, sich von einem Finanzexperten beraten zu lassen, um die individuell besten Konditionen zu erhalten. **
-
Wie beeinflussen persönliche Kreditwürdigkeit und Bonität die Chancen auf eine erfolgreiche Kreditvergabe?
Die persönliche Kreditwürdigkeit und Bonität sind entscheidende Faktoren für die Kreditvergabe. Je besser diese sind, desto höher sind die Chancen auf eine erfolgreiche Kreditvergabe. Eine schlechte Kreditwürdigkeit kann zu höheren Zinsen oder sogar zur Ablehnung des Kreditantrags führen. **
-
Was für Auswirkungen hat die Schufa auf die Bonität und die Kreditwürdigkeit von Verbrauchern?
Die Schufa beeinflusst die Bonität und Kreditwürdigkeit von Verbrauchern, da sie Informationen über deren Zahlungshistorie sammelt und speichert. Negative Einträge wie Zahlungsausfälle können sich negativ auf die Bonität auswirken und die Chancen auf die Genehmigung von Krediten verringern. Ein positiver Schufa-Score hingegen kann die Kreditwürdigkeit erhöhen und bessere Konditionen bei der Kreditaufnahme ermöglichen. **
-
Welche Arten von Sicherheiten können bei der Kreditvergabe verwendet werden und wie unterscheiden sie sich in den Bereichen Bankwesen, Immobilien und Handel?
Bei der Kreditvergabe im Bankwesen können Sicherheiten wie Bargeld, Wertpapiere oder Bürgschaften verwendet werden, um das Risiko für die Bank zu verringern. Im Immobilienbereich können Grundstücke, Gebäude oder Hypotheken als Sicherheiten dienen, da sie einen materiellen Wert haben und im Falle eines Zahlungsausfalls verkauft werden können. Im Handel können Lagerbestände, Forderungen oder Warenlager als Sicherheiten dienen, um die Kreditwürdigkeit des Unternehmens zu stärken und die Finanzierung zu erleichtern. Die Art der Sicherheiten und deren Akzeptanz hängt von der Risikobereitschaft der Kreditgeber und den rechtlichen Rahmenbedingungen ab. **
Ähnliche Suchbegriffe für Immobilien
-
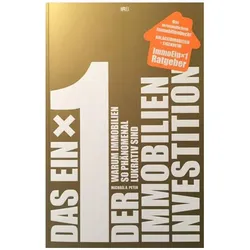
Das Einmaleins der Immobilien-Investition, Ratgeber von Michael PeterDas Einmaleins der Immobilien-Investition beschreibt, warum gut ausgewählte Wohnimmobilien so phänomenal lukrativ sind. Sie erfahren, wie auch Sie Ihren Wohlstand durch Anlageimmobilien oder eine selbst genutzte Wohnimmobilie mehren können. Die Immobilie stellt heutzutage den wichtigsten Baustein beim Aufbau von Wohlstand und persönlicher Unabhängigkeit dar. Die Rente ist nicht mehr sicher. Sparkonto, Lebensversicherung, Riester usw. liefern unterirdische Verzinsungen. Aktien sind riskantes Wettgeschäft für Wohlhabende. Und dann lauert auch noch die Inflation darauf, Ihr Geld zu entwerten. Auch Immobilien sind nicht frei von Nachteilen und Risiken. Doch unter den verfügbaren Alternativen sind sie die mit Abstand beste Wahl für den langfristigen Vermögensaufbau. Jeder kann lernen, klug in Immobilien zu investieren. Die Überlegungen und Abläufe sind im Übrigen dieselben, egal, ob es um den.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Arten von Sicherheiten können bei der Kreditvergabe verwendet werden, und wie unterscheiden sie sich in den Bereichen Bankwesen, Immobilien und Unternehmensfinanzierung?
Bei der Kreditvergabe im Bankwesen können Sicherheiten wie Bargeld, Wertpapiere oder Bürgschaften verwendet werden, um das Risiko für die Bank zu verringern. Im Bereich der Immobilienfinanzierung dienen die Immobilie selbst und Grundpfandrechte wie Hypotheken als Sicherheiten, um das Risiko des Kreditgebers zu minimieren. In der Unternehmensfinanzierung können Sicherheiten wie Unternehmensanteile, Forderungen oder Betriebsmittel als Sicherheiten dienen, um Kredite zu erhalten. Die Art der Sicherheiten und ihre Bewertung können je nach Bereich und Kreditgeber variieren, aber ihr Zweck bleibt gleich: das Risiko für den Kreditgeber zu mindern. **
-
Welche Arten von Sicherheiten können bei der Kreditvergabe verwendet werden und wie unterscheiden sie sich in den Bereichen Bankwesen, Immobilien und Investitionen?
Bei der Kreditvergabe im Bankwesen können Sicherheiten wie Bargeld, Wertpapiere oder Bürgschaften verwendet werden, um das Risiko für die Bank zu verringern. Im Immobilienbereich können Grundstücke, Gebäude oder Hypotheken als Sicherheiten dienen, um die Rückzahlung des Kredits abzusichern. Bei Investitionen können Sicherheiten wie Aktien, Anleihen oder andere Vermögenswerte verwendet werden, um das Risiko für den Kreditgeber zu minimieren. Die Art der Sicherheiten und deren Wert können je nach Bereich und Risikoprofil des Kredits variieren. **
-
Welche Arten von Sicherheiten können bei der Kreditvergabe verwendet werden und wie unterscheiden sie sich in den Bereichen Bankwesen, Immobilien und Handel?
Bei der Kreditvergabe im Bankwesen können Sicherheiten in Form von Bargeld, Wertpapieren oder anderen liquiden Vermögenswerten hinterlegt werden, um das Risiko für die Bank zu verringern. Im Immobilienbereich können Sicherheiten in Form von Grundstücken, Gebäuden oder anderen Immobilien verwendet werden, die als Pfand dienen, falls der Kreditnehmer seinen Verpflichtungen nicht nachkommt. Im Handel können Sicherheiten in Form von Warenlagerbeständen, Forderungen oder anderen Vermögenswerten eingesetzt werden, um die Kreditwürdigkeit des Unternehmens zu stärken und den Kredit zu sichern. In allen Bereichen dienen Sicherheiten dazu, das Risiko für den Kreditgeber zu minimieren und die Wahrscheinlichkeit eines Kreditausfalls zu verringern. **
-
Welche Arten von Sicherheiten können bei der Kreditvergabe verwendet werden und wie unterscheiden sie sich in den Bereichen Bankwesen, Immobilien und Handel?
Bei der Kreditvergabe im Bankwesen können Sicherheiten wie Bargeld, Wertpapiere oder Bürgschaften verwendet werden, um das Risiko für die Bank zu verringern. Im Immobilienbereich können Grundstücke, Gebäude oder Hypotheken als Sicherheiten dienen, da sie einen materiellen Wert haben und im Falle eines Zahlungsausfalls verkauft werden können. Im Handel können Lagerbestände, Forderungen oder Warenlager als Sicherheiten dienen, um die Kreditwürdigkeit des Unternehmens zu stärken und die Finanzierung zu erleichtern. In allen Bereichen ist es wichtig, dass die Sicherheiten einen ausreichenden Wert haben, um im Falle eines Zahlungsausfalls den Kreditgeber zu schützen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.